

Super El Niño amplia riscos à oferta de açúcar, aponta Hedgepoint
O Super El Niño tornou-se o principal fator climático para o mercado global de açúcar, segundo o mais recente relatório da Hedgepoint Global Markets. Enquanto a Índia e a Tailândia enfrentam seca e estresse térmico crescentes, as chuvas no Brasil podem prolongar as interrupções na colheita atual. A combinação amplia os riscos à disponibilidade de açúcar no curto prazo e pode dar suporte ao contrato de março de 2027.
De acordo com o relatório, a maioria das agências meteorológicas espera que o fenômeno atinja seu pico entre o final de 2026 e o início de 2027, criando uma divergência entre as principais regiões produtoras.
Chuvas no Brasil favorecem a safra de 2027/28
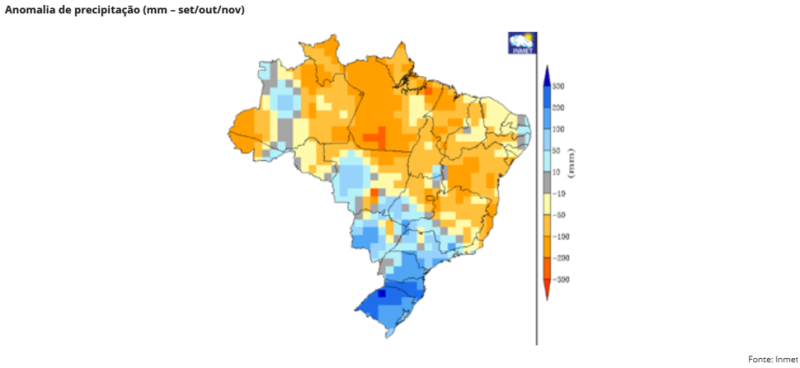
O Brasil continua sendo palco de precipitação extensa, diferentemente de outros países produtores que sofrem com a seca. As previsões sugerem chuvas acima da média na maior parte do Centro-Sul entre outubro e dezembro – primavera e início do verão, com efeitos distintos sobre a colheita atual e o desenvolvimento da próxima safra.
“No curto prazo, chuvas adicionais provavelmente prolongarão as interrupções na colheita, reduzirão os níveis de ATR e diminuirão a eficiência operacional”, afirma Lívea Coda, Coordenadora de Inteligência de Mercado da Hedgepoint. "Essa mesma umidade favorece o desenvolvimento da cana para a safra de 2027/28, melhorando potencialmente as perspectivas de produção”.
As estimativas da Hedgepoint já consideram algum impacto sobre o Açúcar Total Recuperável (ATR) e a colheita da cana. Ainda assim, as previsões atuais de precipitação trazem risco de revisão para baixo. Uma disponibilidade mais restrita no quarto trimestre de 2026 e no primeiro trimestre de 2027 poderia dar suporte adicional ao contrato de março.
Seca na Índia traz riscos à produtividade e à recuperação de açúcar
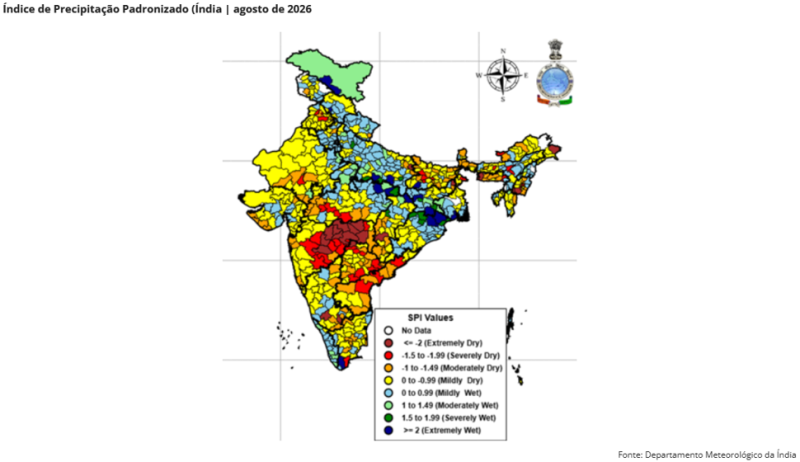
A monção indiana terminou significativamente abaixo da média, com déficits graves concentrados em Maharashtra e Karnataka, dois importantes estados produtores. As temperaturas elevadas aumentaram o estresse das culturas durante o período mais crítico do desenvolvimento da cana, gerando preocupações quanto aos rendimentos, à recuperação de açúcar e à eficiência da moagem.
“Isso sugere que o país pode vir a precisar de novas quotas de importação durante a safra 26/27”, afirma Lívea.
Tailândia enfrenta déficits de umidade e calor
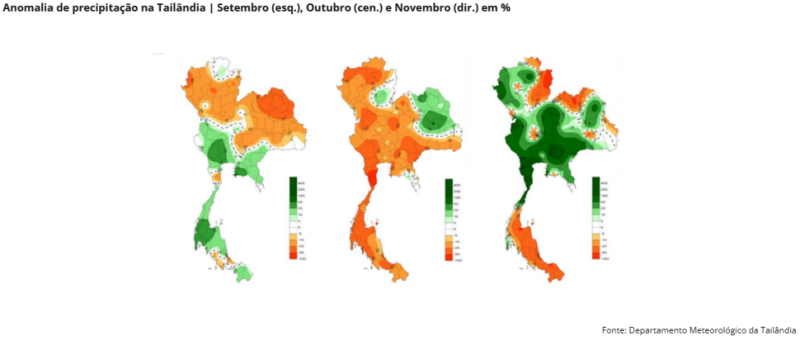
A Tailândia enfrenta uma situação semelhante, com previsões de chuvas abaixo do normal e temperaturas acima da média até o início de 2027. A forte dependência da produção de cana irrigada pela chuva faz com que a combinação de déficits de umidade e calor represente um risco substancial tanto para a produtividade quanto para o teor de açúcar.
As previsões de precipitação para novembro ainda podem ser positivas para o desenvolvimento da cana e restringir qualquer ideia de antecipação da colheita. Por isso, a expectativa é que o país inicie a colheita apenas em dezembro.
Indonésia pode ampliar demanda no mercado internacional
Na Indonésia, as perspectivas são menos prejudiciais para a safra atual, embora suscitem preocupações quanto à produção futura. A expectativa é que a estação chuvosa chegue mais tarde e seja mais curta do que o normal em grande parte do país, particularmente em Java, uma das principais regiões produtoras de cana.
O impacto sobre a cana atualmente em colheita deve ser limitado. No entanto, a menor reposição da umidade do solo pode restringir o desenvolvimento de futuras safras de rebrote, resultando em uma possível necessidade de aumentar sua demanda por açúcar no mercado internacional em 26/27, após um ano de redução da sua dependência.
Hedgepoint reduz projeção de produção da União Europeia
Na União Europeia, a beterraba sacarina sofreu com um verão excepcionalmente quente e seco. A Hedgepoint revisou a projeção de produção de açúcar de 13,8 milhões para 13,1 milhões de toneladas, uma queda de 17% em relação à safra 2025/26 e um volume 2,2% abaixo dos números da Comissão Europeia.
As condições mais úmidas desde o final de agosto proporcionam algum alívio nas etapas finais do desenvolvimento da safra, embora chuvas excessivas no outono possam dificultar a colheita.
México mantém incerteza sobre os efeitos do El Niño
O México apresenta um panorama mais equilibrado, com condições mais úmidas previstas em algumas regiões produtoras e clima mais seco em outras. Veracruz, principal estado produtor, encontra-se em uma zona de transição desses padrões, o que amplia a incerteza sobre os efeitos do El Niño na safra 2026/27.
A safra 2025/26 encerrou-se abaixo das expectativas iniciais e, em comparação com safras anteriores marcadas pelo fenômeno, o país tende a ser fortemente afetado. A Hedgepoint considera conservadora sua expectativa de 4,6 milhões de toneladas de açúcar para 2026/27.
0 comentário

Açúcar perde força após recuperação durante o pregão e fecha terça-feira com pequenas oscilações em Nova York e Londres
Setor sucroenergético mantém liquidez adequada apesar da pressão sobre margens, aponta Itaú BBA

Açúcar inverte perdas e passa a subir nas bolsas de Nova York e Londres nesta terça-feira

Açúcar abre com pequenas baixas nas bolsas internacionais após produção da Índia mais que dobrar no início da safra

Açúcar fecha em queda nas bolsas com avanço da produção na Índia
Açúcar recua nas bolsas com avanço da produção na Índia; contratos operam em baixa