

O acordo “30-for-30” entre EUA e China e possíveis efeitos concorrenciais sobre o agronegócio brasileiro
Em 27 de setembro de 2026, Estados Unidos e China anunciaram o mecanismo chamado “30-for-30”, no âmbito do recém-criado U.S.-China Board of Trade. O mecanismo envolve listas de produtos de cada país cujo comércio bilateral, tomando como referência os valores registrados em 2024, corresponde a aproximadamente US$ 30 bilhões em cada direção – trata-se de um acordo do tipo comumente chamado na área de comércio internacional de “Tit for Tat” (algo como “olho por olho” em tradução para o português) que estabelece uma relação de reciprocidade.
É importante destacar que o “30-for-30” não constitui um compromisso de compra. Trata-se de um mecanismo voltado à uma possível concessão de tratamento tarifário reduzido de forma recíproca, para produtos selecionados. Os US$ 30 bilhões declarados representam o valor do comércio realizado em uma lista de produtos específica de cada país em 2024, e que agora podem receber um tratamento tarifário diferenciado, não uma meta específica futura de importações.
Também não foram definidas, até o momento, as alíquotas específicas nem as datas de entrada em vigor das eventuais reduções. A implementação dependerá dos respectivos processos de cada país. Um ponto a se destacar é que essas listas de produtos poderão ainda ser revisadas, no máximo, uma vez por ano.
A lista chinesa de produtos norte-americanos apresenta forte presença de produtos agropecuários, como milho, carnes, café, lácteos, trigo, cevada, sorgo, tabaco, madeira, couros entre outros (lista oficialde produtos aqui). Entretanto, dois produtos particularmente relevantes para a concorrência com o Brasil, soja em grão e algodão, não foram incluídos.
No caso da soja, aparecem apenas posições subprodutos, como soja destinada à semeadura, farinha, farelo e óleo de soja, não havendo menção para soja em grão. Posto isso, para o Brasil, os efeitos diretos do mecanismo tendem a ser muito limitados no curto prazo. O farelo de soja está incluído na lista, mas sua relevância para a concorrência com o Brasil é menor. A China possui uma ampla indústria doméstica de esmagamento e importa predominantemente soja em grão para processamento interno. Assim, uma eventual redução tarifária sobre o farelo não teria, por si só, o mesmo potencial de alterar os fluxos comerciais que uma mudança envolvendo a soja em grão - a soja norte-americana paga hoje na China 13% de tarifa (a tarifa normal de 3% mais uma sobretaxa de 10% adicionada em maio de 2025 que continua em vigor), já soja brasileira paga só os 3% e essa diferença de 10 pontos percentuais é o que afasta os esmagadores privados chineses da soja dos EUA
Dados de importação da China (em US$ bilhões): comparação entre EUA e Brasil
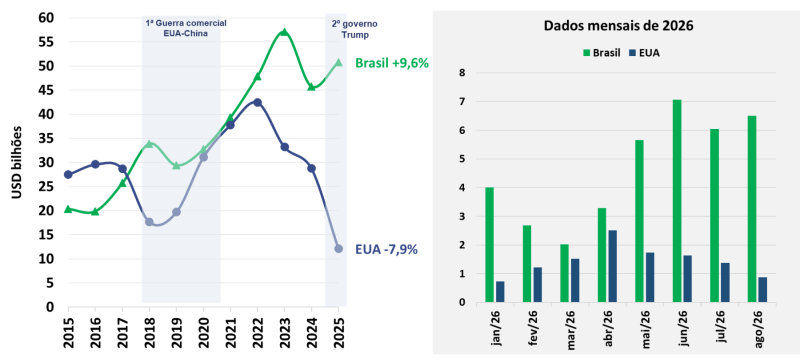
Fonte: Insper Agro Global com base em Trade Data Monitor (2026)
Dados de importação da China (em US$ bilhões): comparação entre EUA e Brasil para complexo soja e carnes
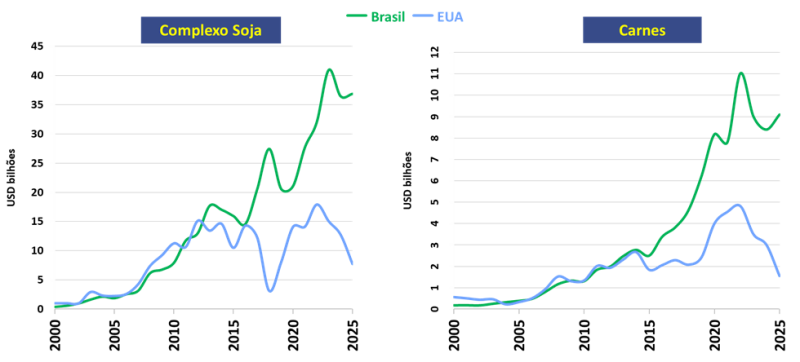
Fonte: Insper Agro Global com base em Trade Data Monitor (2026). Nota: (1) dados incluem exportações para China e Hong Kong; (2) Carnes incluem carne bovina, carne suína e carne de frango.
Na carne bovina, uma eventual redução tarifária para os Estados Unidos também teria alcance limitado. O país dispõe, em 2026, de uma cota de 164 mil toneladas no mecanismo de salvaguarda chinês, enquanto a cota destinada ao Brasil é de aproximadamente 1,106 milhão de toneladas. As importações que excedem essas cotas estão sujeitas a uma tarifa adicional de 55%. Portanto, mesmo que o tratamento tarifário norte-americano dentro da cota seja melhorado, isso não altera a cota brasileira nem elimina a restrição quantitativa existente no mercado chinês e que deve perdurar até 2028, com pequenos acréscimos. Além disso, a capacidade de expansão das exportações norte-americanas de carne bovina é limitada pela própria disponibilidade de oferta doméstica. O USDA projeta queda da produção de carne bovina dos Estados Unidos em 2026, em razão da oferta restrita de animais para abate, e prevê redução geral das exportações, além da dificuldade de abastecimento interno. Em julho, os embarques norte-americanos de carne bovina acumulavam queda de 8% no ano (USDA, 2026).
No milho, sorgo e frango, pode surgir alguma concorrência adicional, mas seus efeitos sobre o Brasil também tendem a ser relativamente restritos. No milho, a elevada produção doméstica chinesa limita a necessidade de importações; para 2026/27, o USDA projeta produção de 306 milhões de toneladas e importações de apenas 6 milhões de toneladas (USDA, 2026).
Na avicultura, o cenário é ainda mais particular. A China deixou de ser estruturalmente dependente das importações de carne de frango e passou a apresentar superávits crescentes: segundo o USDA, o país tornou-se exportador líquido em 2024, e as exportações cresceram fortemente em 2026, enquanto as importações vêm diminuindo (USDA, 2026).
Assim, embora a lista chinesa seja ampla e alcance praticamente todos os principais capítulos relacionados à produção agropecuária e alimentos, sua composição não aponta, neste momento, para uma alteração significativa da posição competitiva do Brasil nos produtos mais estratégicos de sua pauta exportadora para a China.
O ponto de atenção está nos compromissos de compra, ainda não acordados
Os compromissos de compra constituem um instrumento distinto do “30-for-30”. Em maio de 2026, a Casa Branca anunciou que a China se comprometeria a adquirir pelo menos US$ 17 bilhões anuais em produtos agrícolas norte-americanos em 2026, 2027 e 2028, além de compromissos específicos relacionados à compra de soja (Reuters), no entanto, nada foi confirmado pelo governo chinês ou confirmado em compras chinesas.
Esse compromisso deve ser analisado separadamente das listas de redução tarifária do acordo “30-for-30”, que atua sobre as condições de acesso ao mercado.
Caso a relação entre EUA e China se fortaleça e gere efetivamente compromissos de compra, a China pode passar a direcionar parte de suas compras de produtos agrícolas norte-americanos, o que pode prejudicar o Brasil. O efeito, contudo, dependerá da dimensão dessas ações e se elas realmente devem se efetivar: compromissos de compra não necessariamente se traduzem, de forma automática, em volumes efetivamente comercializados. O histórico do acordo “Phase One” mostra que metas de compras anunciadas em acordos bilaterais podem não ser integralmente cumpridas (CSIS, 2026)
Por isso, o principal ponto de atenção para o agronegócio brasileiro não está, neste momento, no “30-for-30” em si, mas na possibilidade de que a relação comercial entre Estados Unidos e China avance para mecanismos de compra dirigida, particularmente em produtos nos quais Brasil e Estados Unidos competem diretamente pelo mercado chinês.
A soja em grão é o caso mais evidente. Sua ausência da lista do “30-for-30” reduz o efeito concorrencial imediato do acordo, mas não elimina o risco de deslocamento de fornecedores caso os compromissos de compra de produtos agrícolas norte-americanos sejam ampliados ou efetivamente implementados. Da mesma forma, algodão e outros produtos agrícolas devem ser acompanhados nas próximas negociações.
0 comentário
O acordo “30-for-30” entre EUA e China e possíveis efeitos concorrenciais sobre o agronegócio brasileiro

Diante de contingenciamentos recorrentes, novo marco regulatório do Seguro Rural busca dar previsibilidade aos recursos

Sancionada, lei do seguro rural no Brasil traz previsibilidade apesar de vetos, dizem entidades
Plano Safra 26/27 tem pior início das últimas cinco temporadas

Profert: setor espera regulamentação e quer participação para evitar problemas
FPA: Renegociação rural precisa sair do papel e chegar ao produtor