

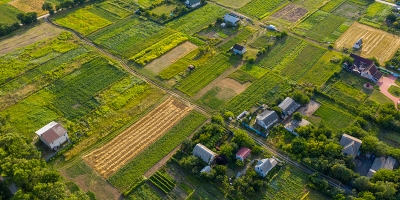
Imóveis rurais: Prazo da DITR 2026 termina em 30 de setembro. Valores declarados acompanham propriedade por anos
Proprietários, titulares do domínio útil e possuidores de imóveis rurais, sejam pessoas físicas ou empresas, têm até as 23h59 de 30 de setembro para entregar a Declaração do Imposto sobre a Propriedade Territorial Rural (DITR) de 2026, conforme as regras publicadas pela Receita Federal na Instrução Normativa RFB nº 2.330.
Na mesma data vence a quota única ou a primeira das até quatro parcelas do imposto, e quem perder o prazo fica sujeito a multa de 1% ao mês sobre o valor devido, com mínimo de R$ 50. A obrigação existe mesmo quando não há imposto a pagar, o que costuma surpreender empresas que mantêm terras sem atividade produtiva relevante.
Neste ano, a Receita tornou obrigatório o uso da versão web da declaração para todas as pessoas jurídicas e para os proprietários de imóveis com mais de 100 hectares, além de permitir a importação de várias declarações em um único arquivo.
A novidade simplifica a rotina de grupos que concentram muitas matrículas rurais, como empresas de energia, logística, agronegócio e holdings patrimoniais, mas pressupõe que os dados de todas as propriedades estejam organizados e coerentes entre si antes do envio, já que o fisco cruza essas informações com cadastros fundiários, ambientais e com as declarações de imposto de renda dos contribuintes.
Entre esses dados, o que exige mais atenção é o Valor da Terra Nua (VTN), que corresponde ao valor do imóvel descontadas construções, benfeitorias, culturas, pastagens cultivadas e florestas plantadas, e que deve refletir o preço de mercado da terra em 1º de janeiro do ano da declaração.
É sobre ele que se calcula o ITR, e a Receita compara os valores informados com o Sistema de Preços de Terras, alimentado em grande parte pelos municípios conveniados, que ficam com a totalidade do imposto arrecadado e por isso têm interesse direto na fiscalização. Um VTN muito abaixo das referências regionais tende a gerar intimação e lançamento de ofício com base nos valores do sistema, acrescidos de multa e juros.
Declarar um valor baixo para reduzir o imposto do ano também costuma sair caro mais adiante, porque a legislação usa o VTN informado nos anos de compra e de venda como referência para apurar o ganho de capital na alienação de imóveis rurais adquiridos a partir de 1997.
Um VTN subestimado no ano da aquisição diminui o custo reconhecido e pode aumentar o ganho tributável na venda, enquanto oscilações bruscas de um exercício para outro chamam a atenção da fiscalização. Como a aplicação dessa regra ainda gera discussões no Carf e no Judiciário, principalmente no caso de pessoas jurídicas, a definição do VTN deveria levar em conta os planos para o imóvel nos próximos anos, e não apenas o tributo de 2026.
O mesmo cuidado se aplica à classificação das áreas do imóvel, já que áreas de preservação permanente, reserva legal e outras áreas ambientais protegidas podem ser excluídas da área tributável quando estão corretamente registradas no Cadastro Ambiental Rural e amparadas pela documentação exigida. O grau de utilização da terra, por sua vez, influencia diretamente a alíquota aplicada. Informações ambientais desatualizadas ou divergentes entre a DITR, o CAR e o Cadastro Nacional de Imóveis Rurais levam com frequência à perda de exclusões legítimas e ao aumento do imposto, além de fragilizar a posição da empresa em auditorias e em relatórios de sustentabilidade.
A regularidade do ITR pesa ainda em qualquer operação que envolva o imóvel, porque a comprovação do pagamento do imposto dos últimos cinco exercícios é exigida para o registro de transferências de propriedades rurais e para a concessão de crédito rural, e as certidões fiscais da área fazem parte de todo processo sério de due diligence. Uma pendência antiga, às vezes deixada por um proprietário anterior ou por uma empresa incorporada, pode atrasar a venda de uma área, a entrada de um investidor ou o fechamento de uma aquisição. Por isso a CorpServices recomenda que a entrega da DITR venha acompanhada de uma checagem da situação fiscal e registral de cada matrícula, com emissão de certidões e conferência entre o que consta no cartório, no CCIR e na Receita Federal.
Para famílias e grupos que mantêm terras em holdings ou que estão organizando a sucessão, a DITR se conecta a outras decisões que passam por revisão neste momento. A Reforma Tributária estabelece, a partir de 2027, regras próprias de CBS e IBS para operações com imóveis, incluindo o arrendamento, e a nova tributação de lucros e dividendos altera a forma como os resultados dessas estruturas chegam aos sócios. Manter valores consistentes entre a DITR, a declaração de imposto de renda e a contabilidade da holding facilita reorganizações societárias, doações e partilhas, e reduz o espaço para questionamentos futuros sobre o patrimônio.
A poucos dias do fim do prazo, a transmissão da declaração tende a ser a parte mais simples do trabalho, e o que distingue uma DITR bem feita é a coerência entre o dado tributário, o registro do imóvel, a situação ambiental e o plano patrimonial de quem é dono da terra.
0 comentário

Ureia sobe por cinco semanas seguidas no Brasil e encarece recomposição de estoques para a safrinha
Imóveis rurais: Prazo da DITR 2026 termina em 30 de setembro. Valores declarados acompanham propriedade por anos
Agropalma vê alta de 20% na nova safra após El Niño de 2023 afetar ciclo passado
Em conversa com presidente do Iêmen, Trump não promete apoio militar contra houthis, dizem fontes

Paraná deve acelerar plantio de soja com chuvas em setembro

Preço do etanol sobe quase 20% em pouco mais de um mês, com demanda recorde em julho