

Novo Marco Legal garante previsibilidade ao Seguro Rural, mas desafios orçamentários permanecem
 A sanção da Lei nº 15.526/2026 representa um marco decisivo para a gestão de riscos na agropecuária brasileira. Em entrevista exclusiva ao site Notícias Agrícolas, Daniel Nascimento, presidente da Comissão de Seguro Rural da Federação Nacional de Seguros Gerais (FenSeg), detalha que, ao tornar a subvenção ao prêmio uma despesa obrigatória e protegida contra contingenciamentos, a nova legislação traz previsibilidade ao Programa de Subvenção ao Prêmio do Seguro Rural (PSR). Em contrapartida, o especialista pondera que a efetividade da medida dependerá de dotações orçamentárias compatíveis com a dimensão da agricultura nacional, além da regulamentação de pontos cruciais como o Fundo de Catástrofe e os novos prazos de regulação. Confira mais detalhes na entrevista:
Notícias Agrícolas - Com a subvenção ao prêmio transformada em despesa obrigatória (limitada ao valor previsto no Orçamento), qual é a garantia real de que os recursos não sofrerão gargalos ou insuficiência diante da alta demanda dos produtores?
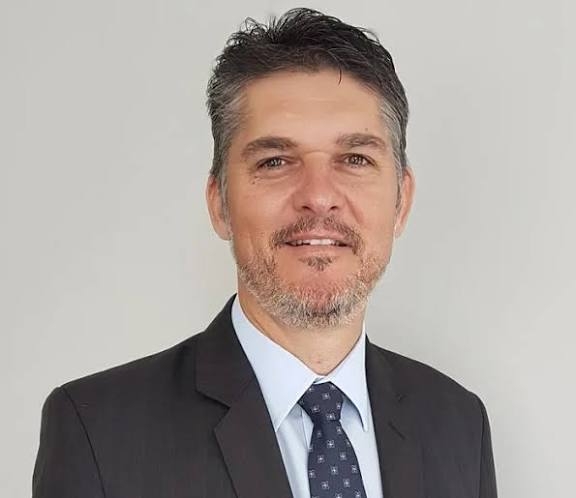
Daniel Nascimento - A nova lei representa um avanço importante porque dá maior previsibilidade ao Programa de Subvenção ao Prêmio do Seguro Rural (PSR), ao estabelecer que os recursos destinados à subvenção não estarão sujeitos à limitação de empenho e movimentação financeira. Isso reduz uma das principais fontes de instabilidade enfrentadas pelo programa nos últimos anos. No entanto, a efetividade dessa mudança continuará dependendo do volume de recursos previsto anualmente no Orçamento. Ou seja, a lei protege a execução do valor destinado ao PSR, mas é fundamental que esse montante seja compatível com a demanda e com o objetivo de ampliar a área segurada no país.
Quanto será efetivamente alocado para o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) neste ciclo, e o montante é considerado suficiente pelo governo e pelas seguradoras para atender à expansão da área segurada?
A definição e a execução do orçamento do PSR são atribuições do Governo Federal. Do ponto de vista do mercado segurador, a FenSeg e outras entidades envolvidas com a proteção da produção agropecuária brasileira já sinalizaram a necessidade de um orçamento da ordem de R$ 4 bilhões anuais para o programa. O valor que vinha sendo destinado ao PSR no Orçamento, em torno de R$ 1 bilhão, corresponde a aproximadamente um quarto desse patamar e, nos últimos anos, nem sequer tem sido executado integralmente.
Esse cenário ajuda a explicar a forte retração da cobertura: a área segurada caiu de cerca de 13,7 milhões de hectares, em 2021, para aproximadamente 3,2 milhões em 2025. A nova lei representa um avanço ao trazer maior previsibilidade para a execução dos recursos, mas a recuperação da área protegida dependerá também de dotações orçamentárias compatíveis com a dimensão da produção agropecuária brasileira e com a demanda dos produtores.
Como funcionará na prática o prazo de até 15 dias para a regulação de sinistros em determinados casos, e quais situações específicas se enquadrarão nessa celeridade?
A Lei 15.526 estabelece prazo de até 15 dias, contado do aviso do sinistro, para a regulação dos casos que não dependam da colheita, do corte ou da liberação da área da cultura para a realização de vistoria técnica presencial. Nos casos em que essa vistoria depender dessas etapas da produção, a dinâmica será diferente, inclusive porque o produtor deverá informar previamente à seguradora a data efetiva da colheita, do corte ou da liberação da área. A lei também estabelece prazo máximo de 30 dias para a liquidação do sinistro, contado da entrega da documentação necessária ou da vistoria presencial, quando exigida, considerando o que ocorrer por último.
De que maneira a exigência de que as seguradoras informem antecipadamente toda a documentação necessária em caso de sinistro ajudará a blindar o produtor contra burocracias e impasses na hora de receber a indenização?
A medida traz maior clareza e previsibilidade para o processo de regulação. A nova lei determina que as condições contratuais apresentem de forma objetiva a relação dos documentos obrigatórios para a regulação do sinistro. Essa lista deve conter apenas documentos cuja obtenção dependa exclusivamente do segurado e que tenham relação direta com o evento. Com isso, segurado e seguradora passam a ter, desde a contratação, maior clareza sobre as informações necessárias em caso de sinistro, contribuindo para tornar o processo mais transparente e eficiente.
Quais serão os benefícios concretos (como taxas de juros reduzidas, prazos estendidos ou limites maiores) concedidos nas operações de crédito rural para os produtores que contratarem apólices de seguro?
A lei cria a possibilidade de que operações de crédito rural amparadas por seguro tenham condições favorecidas em taxas de juros, prazos e limites, além de prioridade no acesso ao crédito e possibilidade de financiamento do próprio prêmio do seguro. A definição das condições concretas desses benefícios dependerá da regulamentação e das políticas de crédito adotadas. O avanço conceitual é integrar de forma mais efetiva seguro e crédito rural, reconhecendo que um produtor protegido representa também menor exposição ao risco para todo o sistema de financiamento da atividade.
Como se dará a prioridade no acesso aos recursos de financiamento oficial para quem estiver segurado, e quais instituições financeiras já estão adaptadas a essa diretriz?
A lei estabelece a possibilidade de prioridade no acesso ao crédito rural para operações amparadas por seguro, inclusive em situações de prorrogação ou renegociação, mas sua operacionalização dependerá de regulamentação e da implementação pelas instituições financeiras. Por isso, neste momento, não cabe à FenSeg apontar quais instituições financeiras já estariam adaptadas à nova diretriz. O importante é que a legislação cria uma conexão mais forte entre gestão de riscos e política de crédito, incentivando o produtor a incorporar o seguro ao planejamento financeiro da atividade.
Como o redesenhado Fundo de Catástrofe Rural vai operar na prática para proteger o setor contra choques climáticos de grande escala, como secas prolongadas ou eventos extremos?
A nova lei cria condições para que o Fundo tenha papel efetivo na cobertura suplementar de riscos do seguro rural, especialmente diante de eventos de grande magnitude. A estrutura prevê participação da União e, facultativamente, de seguradoras, resseguradoras, empresas da cadeia do agronegócio e cooperativas, além da possibilidade de transferência de riscos por meio de resseguro. A definição das coberturas e das condições de funcionamento dependerá do estatuto, da regulamentação e da efetiva operacionalização do Fundo. Para o mercado segurador, sua implementação pode representar um avanço importante na capacidade de absorção de eventos catastróficos, contribuindo para ampliar a oferta de seguro e atrair capacidade de resseguro para o país.
______________________________________________________________________
A Aprosoja Brasil, em seu site oficial, também se posicionou sobre o assunto. Confira abaixo:
Aprosoja Brasil comemora a sanção do novo marco do Seguro Rural
A Aprosoja Brasil comemora a sanção da Lei nº 15.526, de 29 de setembro de 2026, que aperfeiçoa o marco legal do Seguro Rural no Brasil. Publicada no Diário Oficial da União, a nova legislação promove mudanças estruturantes na política de gestão de riscos do setor agropecuário, ampliando a previsibilidade da subvenção, fortalecendo os mecanismos de proteção contra eventos catastróficos e aproximando o seguro rural das políticas de crédito e financiamento da produção.
A nova legislação traz avanços importantes e diretos para os produtores rurais:
Mais previsibilidade para a subvenção: recursos destinados à subvenção econômica ao prêmio do Seguro Rural passam a ter caráter obrigatório no orçamento público. Essa medida impede que as despesas relacionadas à subvenção sejam objeto de limitação de empenho e movimentação financeira. Ainda que os limites previstos na legislação orçamentária e as medidas de compensação aplicáveis devam ser observados, a mudança de “despesa discricionária” para “despesa obrigatória” garante a execução da cifra destinada ao programa. Nos últimos anos, os recursos efetivamente aplicados na subvenção foram inferiores aos anunciados pelo Governo Federal.
Fortalecimento do Fundo de Catástrofe: o novo marco amplia e moderniza a estrutura do Fundo de Cobertura Suplementar dos Riscos do Seguro Rural, permitindo a participação de seguradoras, resseguradoras, empresas da cadeia produtiva do agronegócio e cooperativas de produção agropecuária. Quanto maior o número de participantes dos fundos, maior é o compartilhamento de risco e o apoio disponível às próprias seguradoras. A legislação também autoriza a criação de subfundos com patrimônios segregados para atender às especificidades de diferentes setores. A medida é importante porque busca ampliar a capacidade do sistema de seguro rural de absorver grandes perdas e de dar respostas específicas a diferentes ramos da atividade agropecuária.
Mais agilidade na regulação e no pagamento de sinistros: a legislação estabelece prazo de até 15 dias, após notificação do produtor rural, para a regulação dos sinistros que não dependam de vistoria técnica presencial e fixa prazo máximo de 30 dias para a liquidação dos sinistros, contado da entrega dos documentos exigidos ou, quando necessária, da vistoria técnica presencial, o que ocorrer por último.
Seguro como garantia em operações de crédito: o contrato de seguro rural adquirido pelo produtor passa a integrar o conjunto de garantias das operações de crédito rural. Neste sentido, a legislação também prevê condições favorecidas ao tomador em relação a taxas de juros, prazos e limites, prioridade de acesso ao crédito rural, inclusive em prorrogações e renegociações, e possibilidade de financiamento do prêmio do seguro.
Reconhecimento e agradecimento
A Aprosoja Brasil reconhece o trabalho realizado pelo Congresso Nacional para a construção e aprovação do novo marco legal do Seguro Rural, uma pauta considerada estratégica para o fortalecimento da gestão de riscos da agropecuária brasileira.
A proposta teve origem no Senado Federal, por autoria da senadora Tereza Cristina, e avançou na Câmara dos Deputados sob relatoria do deputado Pedro Lupion. A entidade reconhece também a atuação da Frente Parlamentar da Agropecuária (FPA) e dos parlamentares que participaram da construção e da tramitação da matéria.
Com a sanção da Lei nº 15.526/2026, o Brasil avança na consolidação de uma política de gestão de riscos mais estruturada para o setor agropecuário, fortalecendo instrumentos de proteção diante das adversidades climáticas e contribuindo para uma maior integração entre seguro, crédito e financiamento da produção rural.
Relatórios do Ministério da Agricultura expõem como o Programa de Seguro Rural (PSR) tem passado por retração. Enquanto em 2021, a subvenção federal ultrapassou a marca de R$1 bilhão, garantindo a proteção de mais de 14 milhões de hectares, em 2025, apenas R$565 milhões foram executados para o programa. A redução no repasse orçamentário também gerou a diminuição de área segurada. Em 2025, apenas 3,2 milhões de hectares contavam com a proteção contra perdas.
Para o presidente da Aprosoja Brasil Lucas Beber, a desvalorização do PSR se relaciona com o aumento do endividamento agrícola. Eventos climáticos extremos e perdas de renda descobertas geraram enormes prejuízos aos produtores rurais.
“Se já tivéssemos uma política adequada de seguro rural e os juros da economia não estivessem asfixiando os empresários rurais, não teríamos o atual processo galopante de endividamento rural”, sinaliza Beber.
A Aprosoja Brasil seguirá atuante em Brasília na busca pela efetivação dos dispositivos previstos na nova lei. Em atenção à Lei de Responsabilidade Fiscal, o Governo Federal deve regulamentar qual será a fonte de receita ou medida de compensação aos cofres públicos capaz de finalizar a transformação do seguro rural em despesa obrigatória.
0 comentário
Novo Marco Legal garante previsibilidade ao Seguro Rural, mas desafios orçamentários permanecem
Mercado de bioinsumos deve fechar 2026 com alta de até 7% em valor e 10% em volume, projeta ANPII Bio
Campanha de Flávio nega privatização de estatais e promete fortalecer programas sociais e reduzir impostos
PIS e Cofins acabam em 2026: o que acontece com os créditos acumulados?
Boa tarde Agro - Grãos se ajustam antes do USDA; diesel no radar e exportações de sorgo explodindo
Mundo entra em alerta pelo diesel e AIE acelera liberação de estoques; Brasil sente pressão em pleno plantio