

Super El Niño amplia riscos à oferta de açúcar, aponta Hedgepoint
O Super El Niño tornou-se o principal fator climático para o mercado global de açúcar, segundo o mais recente relatório da Hedgepoint Global Markets. Enquanto a Índia e a Tailândia enfrentam seca e estresse térmico crescentes, as chuvas no Brasil podem prolongar as interrupções na colheita atual. A combinação amplia os riscos à disponibilidade de açúcar no curto prazo e pode dar suporte ao contrato de março de 2027.
De acordo com o relatório, a maioria das agências meteorológicas espera que o fenômeno atinja seu pico entre o final de 2026 e o início de 2027, criando uma divergência entre as principais regiões produtoras.
Chuvas no Brasil favorecem a safra de 2027/28
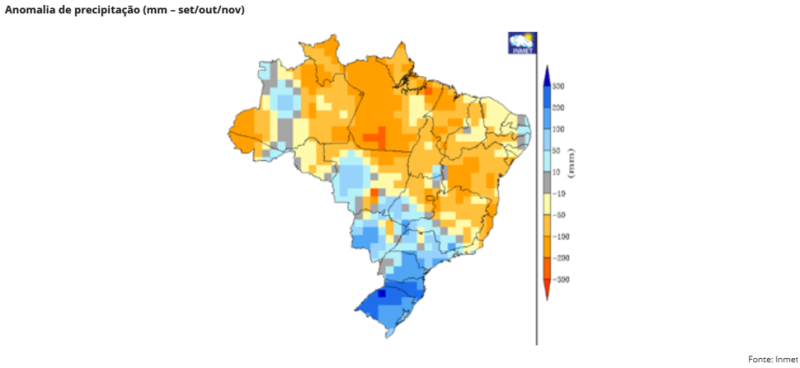
O Brasil continua sendo palco de precipitação extensa, diferentemente de outros países produtores que sofrem com a seca. As previsões sugerem chuvas acima da média na maior parte do Centro-Sul entre outubro e dezembro – primavera e início do verão, com efeitos distintos sobre a colheita atual e o desenvolvimento da próxima safra.
“No curto prazo, chuvas adicionais provavelmente prolongarão as interrupções na colheita, reduzirão os níveis de ATR e diminuirão a eficiência operacional”, afirma Lívea Coda, Coordenadora de Inteligência de Mercado da Hedgepoint. "Essa mesma umidade favorece o desenvolvimento da cana para a safra de 2027/28, melhorando potencialmente as perspectivas de produção”.
As estimativas da Hedgepoint já consideram algum impacto sobre o Açúcar Total Recuperável (ATR) e a colheita da cana. Ainda assim, as previsões atuais de precipitação trazem risco de revisão para baixo. Uma disponibilidade mais restrita no quarto trimestre de 2026 e no primeiro trimestre de 2027 poderia dar suporte adicional ao contrato de março.
Seca na Índia traz riscos à produtividade e à recuperação de açúcar
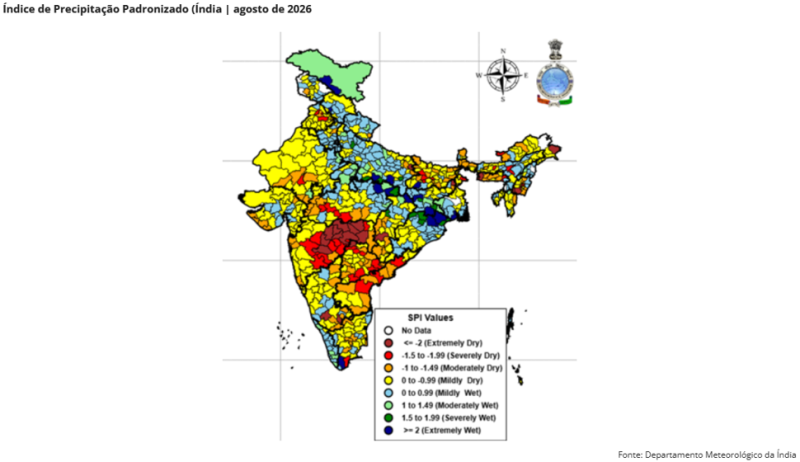
A monção indiana terminou significativamente abaixo da média, com déficits graves concentrados em Maharashtra e Karnataka, dois importantes estados produtores. As temperaturas elevadas aumentaram o estresse das culturas durante o período mais crítico do desenvolvimento da cana, gerando preocupações quanto aos rendimentos, à recuperação de açúcar e à eficiência da moagem.
“Isso sugere que o país pode vir a precisar de novas quotas de importação durante a safra 26/27”, afirma Lívea.
Tailândia enfrenta déficits de umidade e calor
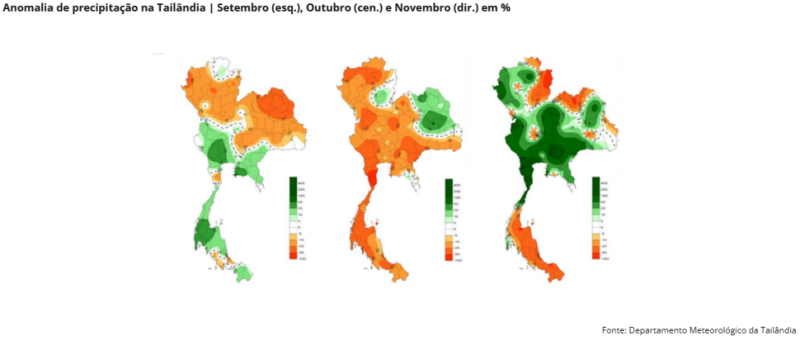
A Tailândia enfrenta uma situação semelhante, com previsões de chuvas abaixo do normal e temperaturas acima da média até o início de 2027. A forte dependência da produção de cana irrigada pela chuva faz com que a combinação de déficits de umidade e calor represente um risco substancial tanto para a produtividade quanto para o teor de açúcar.
As previsões de precipitação para novembro ainda podem ser positivas para o desenvolvimento da cana e restringir qualquer ideia de antecipação da colheita. Por isso, a expectativa é que o país inicie a colheita apenas em dezembro.
Indonésia pode ampliar demanda no mercado internacional
Na Indonésia, as perspectivas são menos prejudiciais para a safra atual, embora suscitem preocupações quanto à produção futura. A expectativa é que a estação chuvosa chegue mais tarde e seja mais curta do que o normal em grande parte do país, particularmente em Java, uma das principais regiões produtoras de cana.
O impacto sobre a cana atualmente em colheita deve ser limitado. No entanto, a menor reposição da umidade do solo pode restringir o desenvolvimento de futuras safras de rebrote, resultando em uma possível necessidade de aumentar sua demanda por açúcar no mercado internacional em 26/27, após um ano de redução da sua dependência.
Hedgepoint reduz projeção de produção da União Europeia
Na União Europeia, a beterraba sacarina sofreu com um verão excepcionalmente quente e seco. A Hedgepoint revisou a projeção de produção de açúcar de 13,8 milhões para 13,1 milhões de toneladas, uma queda de 17% em relação à safra 2025/26 e um volume 2,2% abaixo dos números da Comissão Europeia.
As condições mais úmidas desde o final de agosto proporcionam algum alívio nas etapas finais do desenvolvimento da safra, embora chuvas excessivas no outono possam dificultar a colheita.
México mantém incerteza sobre os efeitos do El Niño
O México apresenta um panorama mais equilibrado, com condições mais úmidas previstas em algumas regiões produtoras e clima mais seco em outras. Veracruz, principal estado produtor, encontra-se em uma zona de transição desses padrões, o que amplia a incerteza sobre os efeitos do El Niño na safra 2026/27.
A safra 2025/26 encerrou-se abaixo das expectativas iniciais e, em comparação com safras anteriores marcadas pelo fenômeno, o país tende a ser fortemente afetado. A Hedgepoint considera conservadora sua expectativa de 4,6 milhões de toneladas de açúcar para 2026/27.
0 comentário

Super El Niño amplia riscos à oferta de açúcar, aponta Hedgepoint
Demanda por açúcar aquece e Nova Ioque consolida cotações acima de 18 cents

Moagem de cana do centro-sul cai pela 1ª vez no acumulado da safra por chuvas em setembro

Açúcar fecha em alta em Nova Iorque e Londres com sinais de demanda mais firme
Biogás e biometano ganham força no Brasil com avanço de financiamentos e novos projetos

Açúcar recupera terreno em Nova Iorque e Londres com oferta no radar